Calcular o custo de um produto artesanal não é apenas somar os ingredientes da receita. A conta precisa considerar embalagem, perdas do processo, tempo de trabalho, testes, consumo de utensílios e despesas do ateliê. Quando algum desses itens fica de fora, o produto pode parecer lucrativo no papel, mas não gerar o resultado esperado no caixa.
O ponto de partida é separar duas perguntas: quanto custa produzir? e por quanto vender? O custo de produção responde à primeira. Taxas de venda, impostos aplicáveis, comissões e margem de lucro entram depois, na formação do preço.
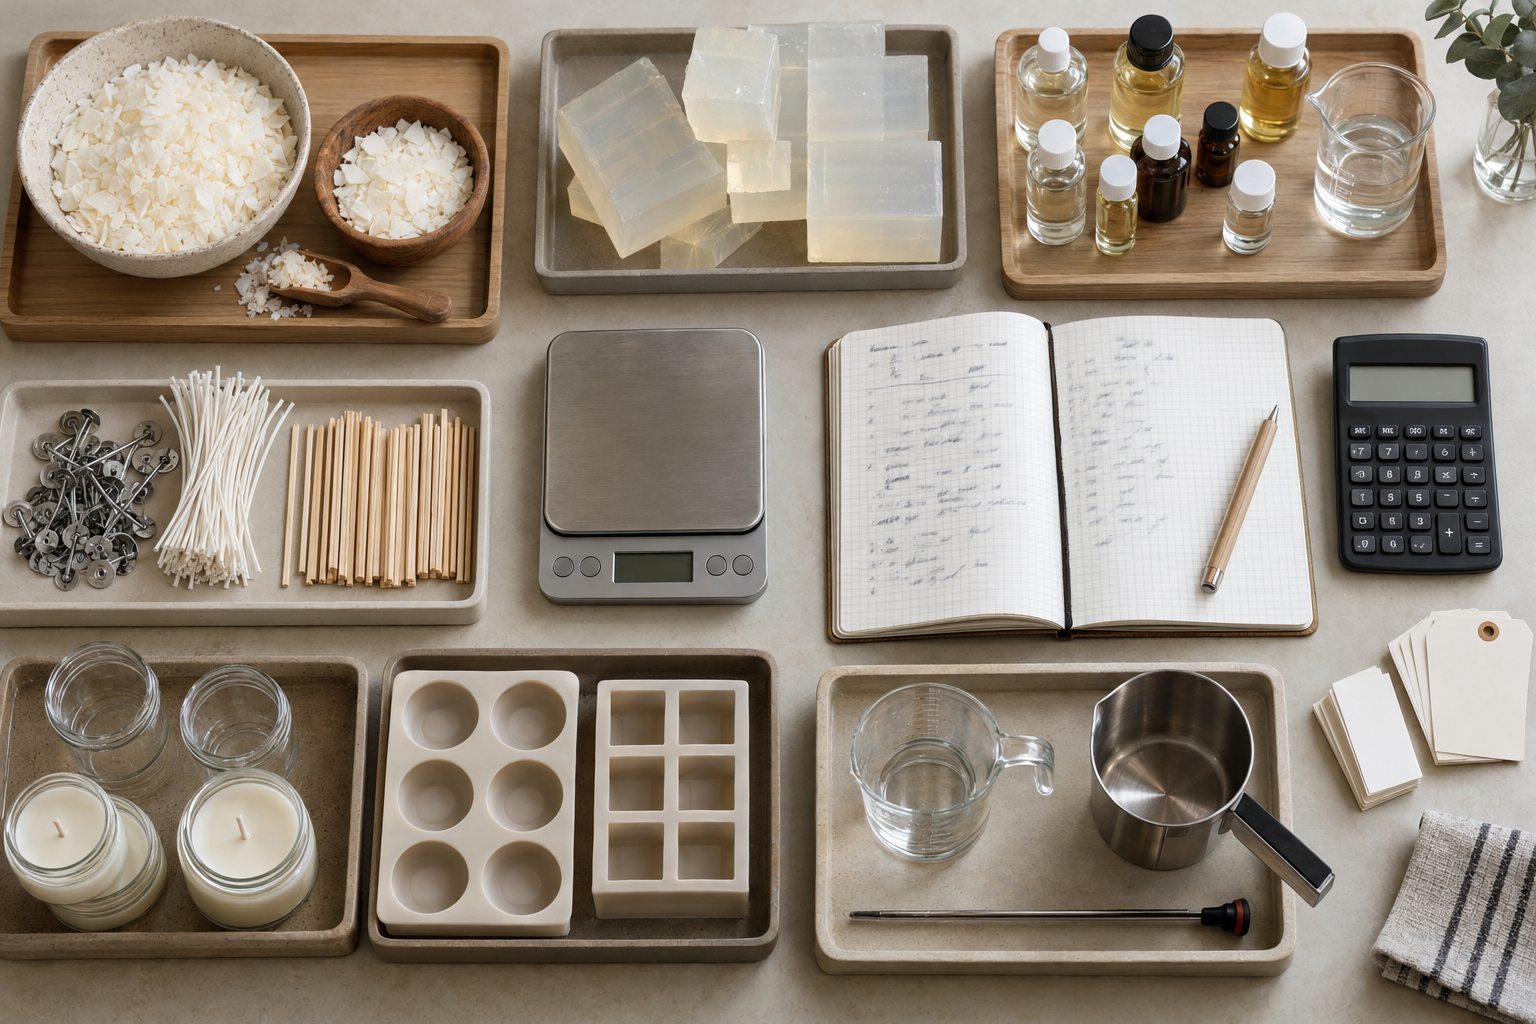
A seguir, você verá um método que pode ser usado em sabonetes, perfumes, aromatizadores, incensos e velas. Os exemplos apresentam valores hipotéticos para demonstrar os cálculos. Eles devem ser substituídos pelos preços, rendimentos e tempos reais do seu ateliê.
O que deve entrar no custo de um produto artesanal
Uma ficha de custos completa reúne cinco grupos principais. Essa divisão ajuda a localizar desperdícios e evita que despesas pequenas desapareçam da conta.
1. Matérias-primas
São os ingredientes consumidos diretamente na produção: base glicerinada, essência, base para perfume, base para aromatizador, cera, pós aromáticos, aglutinantes, corantes e outros componentes previstos na formulação.
O custo de cada ingrediente é calculado assim:
Custo utilizado = custo da unidade de medida × quantidade usada
Se uma essência de 100 ml custou R$ 24,00, o custo por mililitro é R$ 0,24. Ao usar 30 ml, o lote consumiu R$ 7,20 em essência.
Trabalhe com unidades compatíveis. Um ingrediente comprado em gramas deve ser calculado por grama; um líquido comprado em mililitros, por mililitro. Não considere automaticamente que 1 ml equivale a 1 g. Essa conversão depende da densidade do material e só deve ser feita quando houver informação técnica adequada.
2. Embalagens e itens de apresentação
Embalagem não é um detalhe externo ao produto. Frasco, tampa, válvula, vareta, pavio, etiqueta, caixa, lacre, saquinho e material de proteção fazem parte do custo da unidade vendida.
Inclua também itens usados em pequenas quantidades. Uma etiqueta de R$ 0,35 e um lacre de R$ 0,15 representam R$ 0,50 por produto. Em 200 unidades, são R$ 100,00 que não podem ser ignorados.
3. Mão de obra
O tempo de quem produz tem custo, mesmo quando o trabalho é realizado pelo próprio dono do negócio. Lucro não substitui mão de obra: o primeiro remunera o risco e o capital do negócio; a segunda remunera o trabalho executado.
Defina um valor por hora e registre o tempo efetivamente dedicado ao lote. Considere pesagem, preparo, envase, acabamento, limpeza relacionada à produção e embalagem. Períodos passivos, como secagem ou repouso, não precisam ser cobrados como horas integrais de trabalho, mas podem gerar custos de espaço, controle e armazenamento.
Custo da mão de obra do lote = horas trabalhadas × valor da hora
4. Custos indiretos
São gastos necessários para produzir, mas difíceis de vincular diretamente a uma única unidade. Alguns exemplos são:
- energia elétrica e água;
- materiais de limpeza e higiene da bancada;
- aluguel ou parcela do espaço destinado à produção;
- internet e sistemas usados na operação;
- manutenção e substituição de utensílios;
- armazenamento de insumos e produtos;
- equipamentos de proteção e materiais de apoio.
Uma forma prática de distribuir esses gastos é calcular uma taxa por hora produtiva. Se os custos indiretos mensais somam R$ 900,00 e o ateliê possui 100 horas produtivas planejadas no mês, a taxa indireta é de R$ 9,00 por hora. Um lote que ocupa duas horas recebe R$ 18,00 de custos indiretos.
5. Perdas, testes e unidades não vendáveis
Sobras em recipientes, evaporação, filtragem, vazamento, quebra de embalagem, falhas de acabamento e unidades reservadas para testes precisam aparecer no cálculo. O rendimento teórico da receita raramente é igual ao rendimento comercial.
A maneira mais segura de absorver essas perdas é dividir o custo total do lote apenas pelas unidades realmente aprovadas para venda.
Custo unitário = custo total do lote ÷ quantidade de unidades vendáveis
Como montar uma ficha de custos
Use uma ficha para cada produto e versão. Mudanças de fragrância, embalagem, tamanho ou acabamento podem alterar o custo, mesmo quando a base da formulação é igual.
- Registre o nome e o código interno do produto.
- Anote a quantidade planejada e a quantidade realmente obtida.
- Liste todos os ingredientes e suas unidades de compra.
- Calcule o custo da quantidade usada em cada ingrediente.
- Some embalagens, rótulos e materiais de apresentação.
- Registre o tempo de produção e o valor da mão de obra.
- Acrescente custos indiretos, depreciação e testes.
- Divida o total pelas unidades aprovadas para venda.
- Anote a data da atualização dos preços.
Frete de compra e outros gastos necessários para colocar os insumos no estoque também devem ser considerados. O frete pode ser distribuído entre os itens por peso, valor ou volume, desde que o critério seja consistente. Dividir igualmente entre produtos muito diferentes pode distorcer o custo.
Como calcular o custo de sabonetes artesanais
Em sabonetes glicerinados, normalmente entram base, essência, corante, aditivos previstos na formulação, materiais auxiliares, embalagem, mão de obra e desgaste dos moldes. Uma referência de insumo que pode integrar a ficha é a Base Glicerinada 100% Vegetal Branca V&G Quimiz, usando sempre o preço efetivamente pago e a quantidade consumida.
Considere um lote hipotético de 12 sabonetes:
- 1 kg de base glicerinada: R$ 28,00;
- 30 ml de essência: R$ 7,20;
- aditivos: R$ 2,50;
- corante: R$ 0,80;
- material auxiliar: R$ 0,50;
- perda de 3% sobre R$ 39,00 em insumos de processo: R$ 1,17;
- 12 embalagens de R$ 1,20: R$ 14,40;
- 1,5 hora de mão de obra a R$ 18,00: R$ 27,00;
- custos indiretos do lote: R$ 8,00;
- parcela de desgaste dos moldes e utensílios: R$ 2,00.
O custo total seria de R$ 91,57. Dividido por 12 sabonetes aprovados, o custo unitário seria de aproximadamente R$ 7,63.
Nos sabonetes líquidos, acrescente frasco, tampa ou válvula, perdas de envase e o custo real do volume colocado em cada embalagem. Se o rótulo declara determinado conteúdo, o cálculo deve acompanhar a quantidade efetivamente envasada, e não apenas a capacidade nominal do frasco.
Como calcular o custo de perfumes artesanais
O perfume costuma concentrar uma parcela importante do custo na fragrância e na embalagem. Além da essência e da base, entram frasco, válvula, tampa, rótulo, filtragem, perdas de transferência, amostras e materiais de proteção.
Ao consultar uma opção como a Base Perfumaria Fina Premium Quimiz V&G, registre na planilha o volume comprado, o preço pago e o custo proporcional usado em cada lote.
Em um exemplo hipotético de dez frascos de 30 ml:
- 240 ml de base a R$ 0,045 por ml: R$ 10,80;
- 60 ml de essência a R$ 0,28 por ml: R$ 16,80;
- perda de 4% nos líquidos: R$ 1,10;
- dez conjuntos de frasco e válvula a R$ 3,40: R$ 34,00;
- rótulos e lacres: R$ 4,50;
- mão de obra: R$ 18,00;
- custos indiretos: R$ 6,00.
O lote custaria R$ 91,20, resultando em aproximadamente R$ 9,12 por frasco. As proporções são apenas um exemplo matemático de custeio, não uma orientação de formulação. A composição real deve respeitar a aplicação e as informações técnicas dos insumos escolhidos.
Se parte do lote for destinada a amostras, fitas olfativas ou avaliação de estabilidade, esse volume precisa ser distribuído entre as unidades vendáveis. Também convém registrar separadamente frascos quebrados, válvulas com falha e perdas durante a filtragem.
Como calcular o custo de aromatizadores
No difusor de varetas, entram base, fragrância, frasco, tampa ou batoque, varetas, rótulo e embalagem externa. No spray de ambiente, substituem-se as varetas por válvula spray e tampa, além de eventuais materiais de proteção contra vazamentos.
A Base Premium Aromatizador + Home Spray Quimiz V&G é um exemplo de item cujo custo deve ser convertido para mililitros antes do lançamento na ficha.
Considere seis difusores hipotéticos de 100 ml:
- 480 ml de base a R$ 0,035 por ml: R$ 16,80;
- 120 ml de essência a R$ 0,22 por ml: R$ 26,40;
- perda de 5% sobre os líquidos: R$ 2,16;
- seis frascos a R$ 4,50: R$ 27,00;
- tampas ou batoques: R$ 3,60;
- conjuntos de varetas: R$ 4,80;
- rótulos: R$ 3,00;
- mão de obra: R$ 16,00;
- custos indiretos: R$ 5,00.
O custo total seria de R$ 104,76. Dividido por seis unidades, o custo de cada aromatizador seria de aproximadamente R$ 17,46.
Um erro comum é usar o mesmo custo de embalagem para difusores e sprays. Mesmo quando possuem o mesmo volume, válvulas, varetas, fechamentos e proteção para transporte podem gerar custos diferentes. Por isso, cada apresentação precisa de uma ficha própria.
Como calcular o custo de incensos artesanais
Nos incensos, a ficha pode reunir pós vegetais, materiais aromáticos, aglutinante, líquido de preparo, varetas quando aplicáveis, embalagem e mão de obra. O rendimento final deve ser contado depois da modelagem, secagem e separação das peças aprovadas.
Imagine um lote com os seguintes custos:
- pós e materiais aromáticos: R$ 18,00;
- aglutinante: R$ 5,00;
- líquido e materiais auxiliares: R$ 2,00;
- composição aromática: R$ 12,00;
- varetas: R$ 4,00;
- embalagens: R$ 20,00;
- mão de obra: R$ 36,00;
- custos indiretos: R$ 7,00.
O lote custa R$ 104,00. Se foram modeladas 90 unidades, mas apenas 80 ficaram adequadas para venda após a secagem e a avaliação do lote, o custo deve ser dividido por 80. O resultado é R$ 1,30 por unidade vendável.
Contar todas as peças modeladas reduz artificialmente o custo. Quebras, deformações e unidades destinadas ao teste de queima fazem parte do processo e precisam ser absorvidas pelas unidades comercializadas.
Como calcular o custo de velas artesanais
O custo das velas inclui cera, fragrância adequada à aplicação, corante quando utilizado, pavio, ilhós, adesivo, recipiente ou molde, rótulo, tampa e embalagem. Testes de queima também devem ser contabilizados, pois fazem parte do desenvolvimento e da padronização.
Ao usar uma matéria-prima como a Cera Vegetal para Velas Quimiz V&G 900g, transforme o preço da embalagem em custo por grama. Assim, a ficha continuará correta mesmo quando diferentes tamanhos de vela forem produzidos.
Em um lote hipotético de oito velas:
- cera utilizada: R$ 33,00;
- fragrância: R$ 25,00;
- oito recipientes: R$ 32,00;
- pavios, ilhós e fixadores: R$ 4,80;
- rótulos e embalagens: R$ 12,00;
- mão de obra: R$ 27,00;
- custos indiretos: R$ 8,00;
- parcela dos testes e materiais de desenvolvimento: R$ 6,00.
O custo total é de R$ 147,80. Se uma das oito velas foi reservada para teste e sete permaneceram disponíveis para venda, o custo comercial por unidade é de aproximadamente R$ 21,11.
Em velas moldadas, inclua a depreciação do molde. Em velas com recipiente, considere perdas por recipientes danificados e diferenças de custo entre tampas, caixas e acabamentos. O teste não deve ser tratado como produto gratuito: seu custo sustenta a segurança e a consistência do lote.
Como calcular o desgaste de moldes e utensílios
Moldes de silicone, balanças, termômetros, jarras, espátulas e outros utensílios não precisam ser cobrados integralmente em um único lote quando são usados repetidas vezes. Distribua o valor ao longo da vida útil estimada.
Custo por uso = valor de compra ÷ quantidade estimada de usos
Um molde de R$ 60,00 com previsão de 120 usos representa R$ 0,50 por lote. Se o molde tiver várias cavidades e cada lote gerar seis peças, essa parcela equivale a pouco mais de R$ 0,08 por peça. A estimativa deve ser revisada quando o utensílio durar muito menos ou muito mais do que o esperado.
Para conservar os moldes e reduzir substituições prematuras, vale consultar o conteúdo sobre cuidados para desenformar e conservar moldes de silicone.
Como transformar custo em preço de venda
Depois de encontrar o custo unitário, ainda é necessário incluir despesas variáveis de venda e a margem desejada. Entre essas despesas podem estar taxa de cartão, comissão de marketplace, imposto aplicável, comissão de vendedor e participação em promoções.
Quando taxas e margem são percentuais sobre o preço final, uma fórmula útil é:
Preço de venda = custo unitário ÷ [1 − (percentuais de venda + margem desejada)]
Usando o aromatizador do exemplo, com custo de R$ 17,46, despesas variáveis de 12% e margem desejada de 25%:
Preço = 17,46 ÷ [1 − (0,12 + 0,25)]
Preço = 17,46 ÷ 0,63 = R$ 27,71
Esse cálculo não determina sozinho o preço ideal. O resultado ainda precisa ser comparado ao posicionamento da marca, ao mercado, ao canal de venda e à percepção de valor. Para aprofundar essa etapa, consulte o guia completo de precificação, lucro e revenda.
Erros que deixam o custo menor do que realmente é
- Usar o preço antigo do insumo: a ficha deve acompanhar o custo atual de reposição ou um critério de estoque claramente definido.
- Esquecer o frete de compra: o ingrediente não chega ao estoque pelo valor anunciado isoladamente.
- Não cobrar a própria mão de obra: isso mistura remuneração do trabalho com lucro.
- Dividir pelo rendimento teórico: use a quantidade aprovada para venda.
- Ignorar embalagens pequenas: lacres, etiquetas, fitas e batoques se acumulam.
- Aplicar uma porcentagem genérica de lucro sobre materiais: isso não substitui o levantamento dos custos.
- Usar mililitros e gramas como se fossem iguais: mantenha as unidades da fórmula ou utilize dados técnicos adequados.
- Copiar o custo de outro produto: fragrância, rendimento, embalagem e tempo podem mudar.
- Confundir faturamento com lucro: o valor recebido ainda precisa pagar produção e despesas de venda.
Com que frequência atualizar a planilha
Atualize a ficha sempre que houver mudança relevante no preço de insumos, embalagens, frete, rendimento ou processo. Também é recomendável fazer uma revisão periódica do catálogo, principalmente nos produtos de maior volume de vendas.
Ao receber um novo lote de matéria-prima por outro valor, o negócio pode trabalhar com custo médio ponderado ou com outro método contábil adequado à sua operação. O importante é manter um critério consistente e registrar datas, quantidades e preços de entrada.
Checklist final para calcular o custo corretamente
- Todos os ingredientes foram lançados na unidade correta?
- O frete de compra foi distribuído?
- Frascos, tampas, válvulas, varetas, pavios e rótulos estão incluídos?
- As perdas reais do processo foram consideradas?
- O rendimento usado é o de unidades aprovadas?
- A mão de obra tem valor por hora definido?
- Os custos indiretos foram rateados por um critério consistente?
- Testes e amostras foram absorvidos pelo lote?
- Moldes e equipamentos têm uma parcela de desgaste?
- Taxas de venda e margem foram adicionadas somente depois do custo?
Uma boa planilha não precisa ser complicada. Ela precisa representar o que realmente acontece na bancada. Quando cada lote registra consumo, tempo, perdas e rendimento, o custo deixa de ser uma estimativa vaga e passa a apoiar compras, ajustes de produção e decisões de preço com mais clareza.